10月21日,东吴证券(7.880, 0.13, 1.68%)披露控股股东增持结果:苏州国际发展集团有限公司(以下简称“国发集团”)自8月4日披露增持计划以来,累计买入1262.84万股,耗资10047.79万元——较1亿元的增持下限仅多出47.79万元,且全部买入集中在8月10日至21日完成,此后两个月零增持。对增持承诺而言,计划下限即是履约线。
这笔踩线达标的增持并非孤例。2026年以来,上市券商回购与股东增持密集落地:长江证券(7.350, 0.06, 0.82%)、中泰证券(5.380, -0.01, -0.19%)、华安证券(6.820, 0.08, 1.19%)、红塔证券(6.790, -0.03, -0.44%)、国联民生(8.090, -0.05, -0.61%)、国金证券(7.930, 0.02, 0.25%)等至少六家券商年内披露回购方案,东吴证券、兴业证券(5.490, -0.03, -0.54%)获国资股东增持,中信证券(24.870, -0.18, -0.72%)获大股东160亿元包揽定增。
回购名单增加
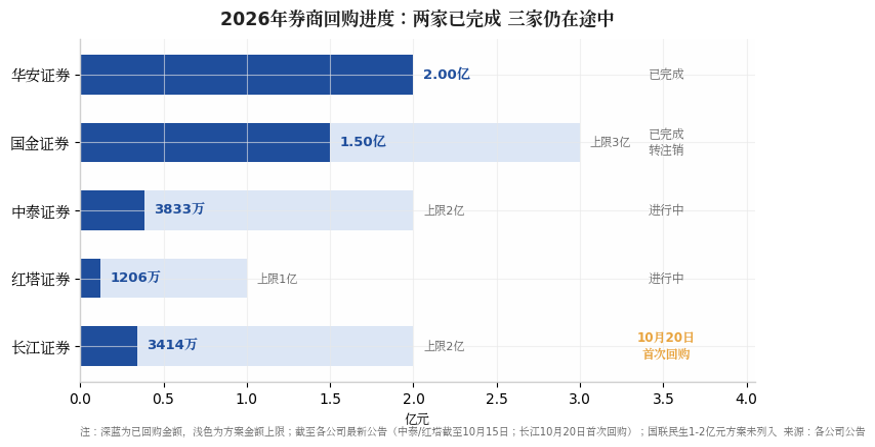
7月19日至22日,国联民生、华安证券、中泰证券、红塔证券、长江证券先后披露回购计划或董事长提议,按上限合计最高9亿元。其中,国联民生拟回购1亿至2亿元维护公司价值,并非注销式回购。
华安证券董事长7月20日提议,8月21日回购完成,累计回购2537.37万股,价格7.37至8.50元/股,耗资约2亿元。中泰证券由董事长王洪7月20日提议、8月22日披露方案:1亿至2亿元回购注销减资,上限8.40元/股;截至10月15日已回购705.67万股,耗资3832.87万元。红塔证券8月31日披露由董事长景峰提议的方案,拟回购0.5亿至1亿元减资——它是42家上市券商中唯一营收净利双降的一家;截至10月15日累计回购173.42万股,耗资1205.64万元。
7月1日至17日,长江证券股价连续13个交易日累计下跌20.87%,触发深交所相关规定;7月22日晚公告收到董事长刘正斌的回购提议函;8月5日披露方案:拟以自有资金1亿至2亿元回购,上限14.01元/股,用于员工持股计划或股权激励。迟至10月20日才首次出手:当日回购452.29万股,价格7.51至7.64元/股,耗资3413.81万元,约为下限的三分之一。因半年度权益分派,价格上限自10月20日起调整为13.96元/股。
从用途看,注销式回购渐成主流。国金证券9月14日公告,将8月26日完成回购的1739.96万股(耗资约1.5亿元)变更为注销减资;8月28日刚注销此前回购的2210.20万股。据21世纪经济报道统计,2023年以来国金证券四轮回购累计约5.1亿元、三度注销;年内国泰海通(15.860, -0.41, -2.52%)、浙商证券(8.840, -0.04, -0.45%)、华创云信(5.500, 0.02, 0.36%)也已完成回购注销,另有两家券商推出全额注销方案。
增持的三种类型
东吴证券属于交易护航型。增持计划披露时,公司正推进收购东海证券83.68%股权、作价115.19亿元,股价一度破净,也低于收购东海证券9.46元/股的股份发行价。国发集团的增持期限原可持续至2027年2月初,买入集中在8月10日至21日,金额停在下限上方不足0.5%处,恰好完成承诺。
兴业证券更接近信号型。7月23日披露,股东福建省投资开发集团及一致行动人拟6个月内以自有资金增持3000万元至6000万元、不设价格区间,合计持股8.82%。此后逾两个月零动作——10月22日披露的进展公告显示,福建省投迟至10月8日才首次出手,截至21日累计增持305万股、耗资1718.99万元,仅占增持下限的57.3%,计划尚未实施完毕。
最后是来自定增市场的战略绑定型。5月28日,中信证券公告,拟向第一大股东中国中信金融控股有限公司(以下简称“中信金控”)定向发行H股,发行价23.13港元/股,募资160亿元投向国际化业务,锁定48个月;8月6日实际发行8.04亿股完成交割,中信金控持股由19.84%升至23.96%。2月13日,西南证券(3.790, 0.01, 0.26%)公告拟定增募资不超过60亿元,控股股东渝富资本之母公司渝富控股携重庆水务(4.060, -0.03, -0.73%)环境集团锁定25亿元,锁定60个月。
控股股东包揽定增并非新事:2025年天风证券(3.340, 0.00, 0.00%)40亿元定增由湖北宏泰集团全额认购,中泰证券60亿元定增中枣矿集团出资21.65亿元,均锁定五年;南京证券(6.460, 0.01, 0.16%)定增中南京紫金投资集团认购10%并锁定60个月。
华安证券控股股东安徽省国有资本运营控股集团有限公司(以下简称“安徽国控集团”)走了另一条路径:华安转债到期前,2月26日至3月6日买入可转债并转股增持7612.46万股。由于转债集中转股摊薄,增持完成后其及一致行动人合计持股比例反而由35.02%降至34.13%。
据新华财经统计,42家上市券商2026年上半年合计实现营收3625.4亿元、归母净利润1546.82亿元,同比分别增长44.34%和49.10%,所有券商均实现盈利,40家净利润同比增长,仅红塔证券、华林证券(14.580, -0.18, -1.22%)同比下滑。这一结果与卖方预测几乎重合:中金公司(30.360, -0.20, -0.65%)研究部7月预测42家合计净利润1425亿元、同比增长50%——增速偏差仅0.9个百分点,绝对额仍偏保守约8.5%。头部券商中,中信证券净利润233.43亿元,同比增长69.60%;招商证券(15.780, -0.08, -0.50%)106.24亿元,同比增长104.87%;净利润超百亿元的券商达5家,上年同期仅2家。天风证券以549.03%的增速居首,中泰证券、华安证券同比增长均超100%——后两者恰是年内回购最积极的中小券商。
再看估值端。申万证券行业指数上半年累计下跌7.84%,50只成分股中仅8只上涨,同期科创50指数上涨64.25%。财联社8月4日的统计数据显示,全市场已有12家券商市净率跌破1倍;截至10月8日收盘,破净券商股已达20只,创十年新高。招商证券非银团队测算,截至9月24日,证券II板块市净率1.11倍,处于近5年11.77%的分位;西部证券(6.300, 0.02, 0.32%)非银团队数据显示,截至9月7日,证券II市净率约1.15倍,位于近十年9.86%的分位。
公募先行
机构资金已先行一步。Wind数据显示,截至2026年二季度末,主动权益类基金重仓持有券商股8.9亿股,较一季度末增加2.4亿股;重仓市值162.25亿元,持仓占比环比提升0.09个百分点至0.33%;有券商分析师指出,板块仍处低配区位。二季度共34只券商股获加仓,广发证券(18.320, -0.09, -0.49%)、中信证券、华泰证券(17.210, -0.14, -0.81%)分别获增持6615.98万股、5601.55万股和5085.82万股;持有中信证券、国泰海通、华泰证券的基金数量分别达263只、193只、172只,较一季度近乎翻倍。
不过,公募的加仓名单与产业资本的回购名单并不重合。二季度面临主动权益基金减持股份数量最多的五只券商股依次为华安证券2628.46万股、国信证券(9.580, -0.08, -0.83%)1079.94万股、信达证券1049.95万股、中泰证券922.55万股和中国银河(11.510, -0.09, -0.78%)503.36万股——其中华安证券、中泰证券恰是年内回购动作较为积极的公司。
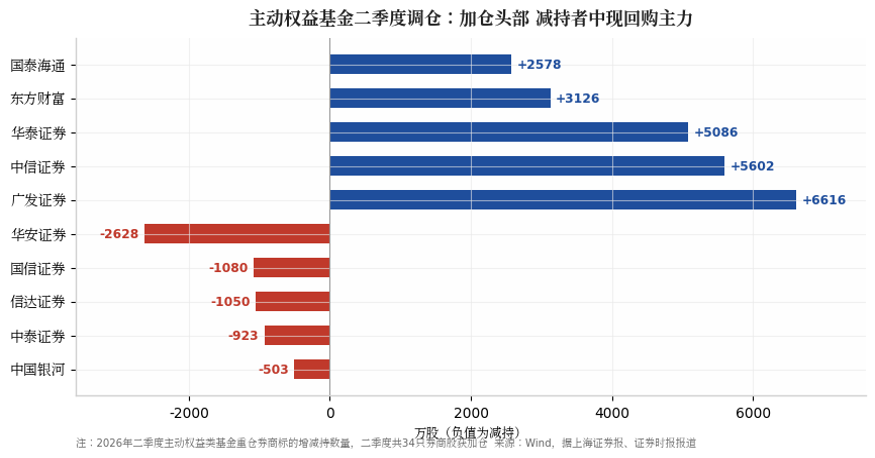 图:主动权益基金二季度券商标的增减持
与此同时,部分已披露的计划尚未变成真金白银:长江证券迟至10月20日才首次回购,金额约为下限的三分之一;兴业证券股东的增持迟至10月8日才落下首笔,目前仅完成下限的57.3%;红塔证券、中泰证券最新披露的累计回购金额,距各自上限均有不小距离。
三季报披露窗口已经开启,上半年49.10%的增速能否延续,将逐家接受检验;而那些发布的回购与增持承诺,何时兑现、以什么价格兑现,同样在等待答案。